人口、气候、AI 与秩序:未来世界走势的四条主线
预测未来是件吃力不讨好的事。但有一类预测相对可靠:不去猜明天会发生什么,而是看清楚哪些慢变量已经在动,它们又各自按什么节奏在动。这篇想做的,就是把国际上几组最新的权威数据摆在一起,看看它们指向同一个方向,还是彼此矛盾。
一、先说方法:为什么不能拿一年的新闻判断十年趋势
大部分关于未来的误判,不是信息不够,是尺度用错了。人口变化以十年为单位,气候影响以十年为单位,AI 的能力迭代按年推进,而国际秩序的变化往往由一个事件触发。拿其中任何一条的短期波动去推整个世界的走向,结论一定是歪的。
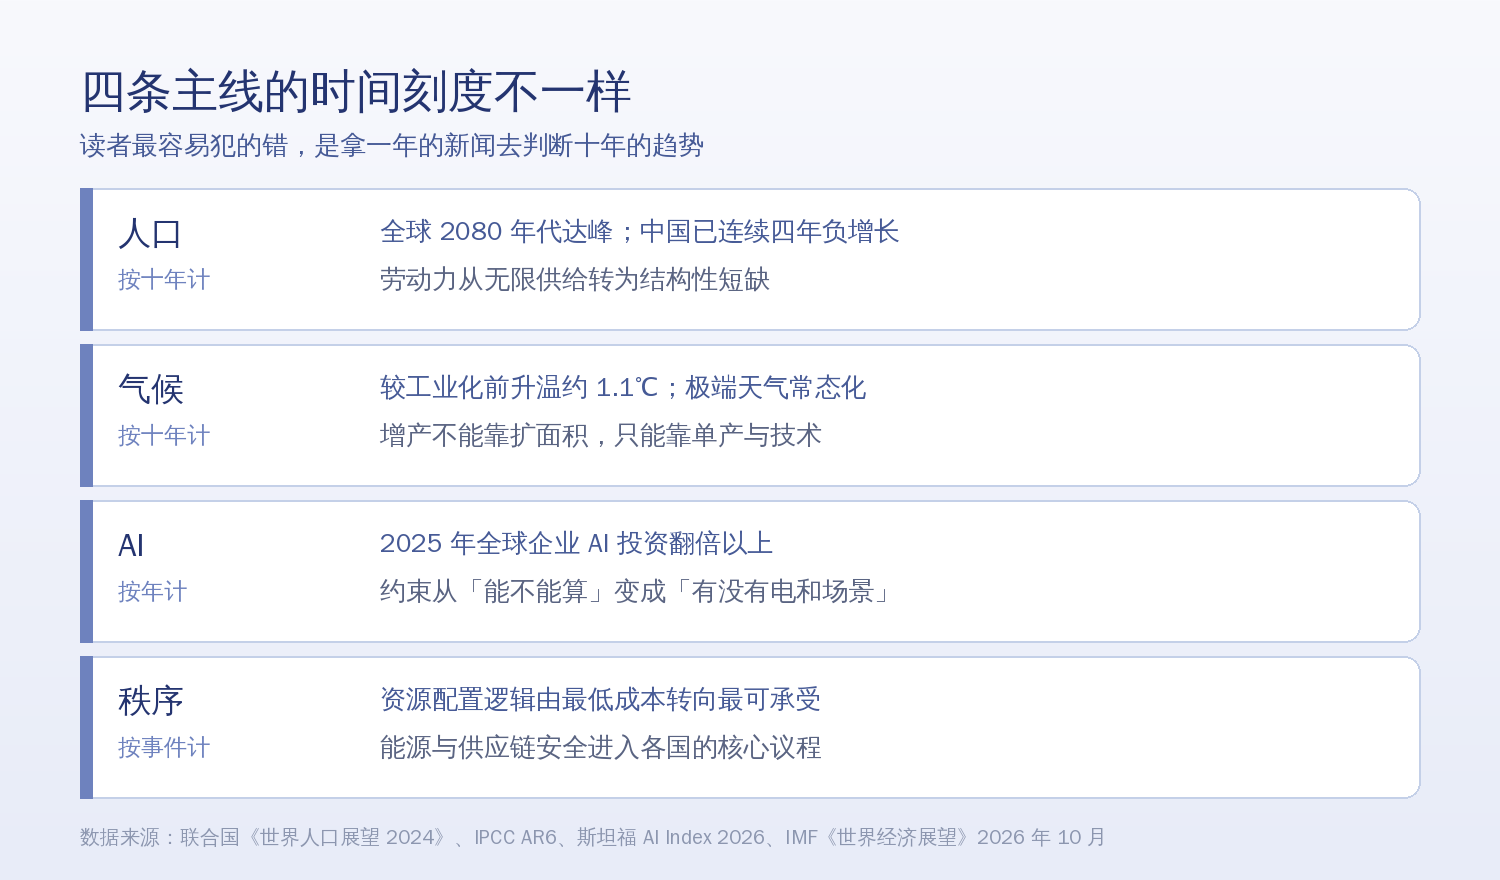
把四条线分清楚各自的刻度,再叠到同一条时间轴上看,就能发现一个共同点:它们都在把世界的评价标准,从「谁增长得快」推向「谁扛得住波动」。
二、第一条线:人口——手不再越来越多,年轻人却在变少
联合国《世界人口展望 2024》给出的判断是:全球人口还会继续增长五六十年,在 2080 年代前后达到约 103 亿的峰值,之后缓慢回落。总量层面谈不上危机,但结构层面的变化已经在发生。
中国走得更靠前。国家统计局数据显示,2025 年末全国人口 140489 万人,比上年末减少 339 万人,已经连续第四年负增长,全年出生人口 792 万人。民政部《2025 年度国家老龄事业发展公报》同时给出了老龄化的现状:60 周岁及以上人口 32338 万人,占 23.0%;65 周岁及以上 22365 万人,占 15.9%;65 岁以上人口抚养比 23.1%;人均预期寿命 79.25 岁。
| 指标 | 当前读数 | 意味什么 |
|---|---|---|
| 全国人口总量 | 140489 万人,较上年减少 339 万 | 总量进入缓慢收缩区间 |
| 出生人口 | 792 万人 | 年轻劳动力的补入速度放缓 |
| 60 岁以上占比 | 23.0% | 接近每四个人里就有一个 |
| 65 岁以上抚养比 | 23.1% | 每一百名劳动年龄人口对应 23 名老人 |
| 人均预期寿命 | 79.25 岁 | 健康余命成为新的政策焦点 |
这条线的意义不在于「人少了」,而在于劳动力从一个近乎无限供给的池子,变成了一个需要精打细算的结构性资源。过去四十年很多产业模式建立在「人多、便宜、可替换」的前提上,这个前提正在退场。接下来能走的只有两条路:要么用技术和自动化补上人手,要么把每个人的产出提上去。两条路指向的是同一个结论——人的价值从「数量」转向「质量」和「效率」。
三、第二条线:气候——不再是未来的风险,而是现在的成本
IPCC 第六次评估报告的结论很明确:2011—2020 年全球平均地表温度比 1850—1900 年的基准期高出约 1.09℃,区间在 0.95 到 1.20℃ 之间。这个数字本身不吓人,吓人的是它已经开始以「成本」的形式出现在账本上——保险费率、农业产量、能源调度、物流时效,都在为它重新定价。
农业是最先感知到的一条。国家统计局 2025 年粮食产量公告显示,全国粮食总产量 71488 万吨(14298 亿斤),比 2024 年增加 838 万吨,增长 1.2%。拆开看这 1.2% 的来源很有意思:
| 分项 | 2025 年读数 | 同比变化 |
|---|---|---|
| 粮食播种面积 | 119409 千公顷 | +0.1% |
| 单位面积产量 | 5987 公斤/公顷 | +1.1% |
| 粮食总产量 | 71488 万吨 | +1.2% |
面积几乎没增(0.1%),增量几乎全部来自单产(1.1%)。这不是巧合,而是约束条件下的必然选择——耕地和水资源的边界摆在那里,气候波动又让「靠天吃饭」的空间越来越少。农业的竞争点,已经从「有多少地」转向「一亩能打多少」。
四、第三条线:AI——从一项技术,变成一种基础设施
斯坦福大学 HAI 发布的《2026 年 AI 指数报告》给出了一个很直观的量级:2025 年全球企业 AI 投资比上一年翻了一倍以上,其中私募投资增速最快,达 127.5%,占总投资额的 60%;生成式 AI 相关投入增幅超过 200%。
钱进来之后,瓶颈就换了地方。IEA 在《Energy and AI》报告中测算,2024 年全球数据中心的用电量约为 415 太瓦时,占全球用电的 1.5%。更关键的是单体规模的变化:传统数据中心功耗通常在 10 到 25 兆瓦,而超大规模 AI 中心的单体需求可以超过 100 兆瓦。
这意味着 AI 的制约条件,早已不只是芯片。电力、散热、土地、并网能力,正在成为和算力同等重要的门槛。一个地区能不能发展 AI,越来越取决于它有没有便宜且稳定的电,而不是有没有几台服务器。
中国在这条线上的部署是成体系的。《国务院关于深入实施「人工智能+」行动的意见》已经印发,「十五五」规划《纲要》对深化拓展「人工智能+」、提升数智化发展水平作了明确部署。2026 年 11 月 3 日国家发展改革委新闻发布会上,创新和高技术发展司副司长王若蒙表示,我国人工智能已从单项试点迈向研发、生产、流通多环节的协同,在提高效率、降低风险、节省成本上展现出巨大潜力。可以说,方向已经明确,剩下的是场景落地和成本下降。
五、第四条线:秩序——从效率优先,转向安全优先
IMF 2026 年 10 月发布的《世界经济展望》,主题词是「韧性承压,选择迫在眉睫」。数据上看:2026 年全球经济增长 3.1%,低于 2025 年的 3.5%,2027 年回升至 3.4%;发达经济体 2.1%,新兴市场和发展中经济体 3.7%;美国今明两年均为 2.3%,欧元区分别为 1.1% 和 1.2%。
| 观察点 | 数据 | 背后的变化 |
|---|---|---|
| 全球增速 | 2026 年 3.1%(2025 年 3.5%) | 增长中枢下移,波动变大 |
| 发达 / 新兴分化 | 2.1% / 3.7% | 增量重心仍在发展中经济体 |
| 能源冲击 | 2026 年油价均价 95.74 美元/桶,涨约 41% | 能源重新成为硬约束 |
| 海峡受阻影响 | 可能拉低全球增速 0.9 个百分点 | 单点风险即可放大为全局成本 |
| 全球通胀 | 4.7%(2025 年 4.1%) | 降通胀的最后一公里最难走 |
这份报告里有一句话特别值得记住:经济表现较好的经济体,兼具能源供应韧性,以及与 AI 硬件供应链联系紧密这两个特征。换句话说,扛不扛得住,取决于两件事——能源有没有保障,产业链有没有站上新技术的那一段。
这就解释了很多看起来矛盾的现象:为什么一边在讲全球化,一边各国都在强调供应链安全;为什么能源转型推进得不慢,化石能源的投资却没有停下。当评价标准从「最低成本」变成「最可承受」,很多在纯经济学上不划算的选择,在安全账上却划得来。
六、四条线怎么互相约束
| 约束方向 | 传导方式 |
|---|---|
| 人口 → AI | 劳动力结构性短缺,倒逼自动化与智能化投入 |
| 气候 → AI | 能源结构变化,电力供给成为算力的硬上限 |
| AI → 经济 | 投资与就业结构重排,决定各国在新一轮分工中的位次 |
| 秩序 → 全部 | 供应链重排,决定谁能稳定拿到能源、芯片与市场 |
四条线不是并列的四件事,而是一条咬住另一条的链条。任何单点突破都会被别的环节卡住——这也是为什么很多看起来「技术已经成熟」的事情,落地速度远慢于预期。世界的运行正在从「短板决定论」变成「短板必须同时补齐」。
七、落到我们自己:中国在这轮变化中的位置
中国在这四条线上,起步与处境各不相同:
| 主线 | 所处位置 |
|---|---|
| 人口 | 转向最早、压力最直接,但适应也最早开始——从「人口红利」转向「人才红利」的政策取向已明确 |
| 气候 | 粮食增产已走通单产路线,2025 年面积仅增 0.1% 而单产增 1.1%,说明技术替代已经生效 |
| AI | 政策体系完整,《国务院关于深入实施「人工智能+」行动的意见》与「十五五」规划部署衔接,重点在场景落地 |
| 秩序 | 拥有完整的工业体系和持续推进的能源保障能力,在供应链重排中具备腾挪空间 |
需要清醒的是,这四条线给中国带来的不是轻松,而是「必须持续做对」的压力。人口老龄化是长期变量,不会因为任何短期政策反转;气候约束只会收紧不会放松;AI 的领先需要持续投入才能守住。能做的,是把适应做得比变化更快一点。
八、哪些判断目前仍然说不准
客观预测必须把不确定性一并交代清楚。下面这些,是目前数据无法给出定论的:
| 相对确定 | 仍然说不准 |
|---|---|
| 人口总量与老龄化趋势已锁定,几乎不可逆 | AI 对就业结构的净影响,替代与创造哪个先到、多快 |
| 全球升温还将持续,极端天气频率上升 | 各国的适应速度,能否把损失控制在可承受范围内 |
| AI 投资仍在高增长,基础设施属性越来越强 | 电力与算力的瓶颈在何时、以何种方式缓解 |
| 供应链多元化趋势已经成形 | 重排过程中的效率损失,最终由谁承担 |
把不确定的当成确定的,是这类预测最常见的失败方式。宁可把「不知道」说清楚,也不要为了结论漂亮而强行填补。
九、结语
把四组数据放在一起,能得到一个不算激动人心、但相当扎实的判断:未来十年真正拉开差距的,不是谁跑得更快,而是谁更能承受波动。
对个人来说,这意味着可迁移的能力比具体的岗位更值钱;对企业来说,这意味着稳定的现金流和可靠的成本结构,比一时的高增长更重要;对国家来说,这意味着能源、粮食、技术和产业链的自主可控,已经从「加分项」变成了「入场券」。
变化确实在加速,但它不是无迹可寻的。看清楚哪几件事在按十年推进、哪几件事在按年推进,就不容易被一年的新闻带偏——这大概是这篇最想说的东西。
本文数据分别引自联合国《世界人口展望 2024》、国家统计局 2025 年人口与粮食产量公告、民政部《2025 年度国家老龄事业发展公报》、IPCC 第六次评估报告、斯坦福大学 HAI《2026 年 AI 指数报告》、IEA《Energy and AI》及 IMF《世界经济展望》2026 年 10 月版。本文只讨论公开数据反映的趋势推演,不针对任何具体企业;文中判断不构成投资或决策建议。