没有代理人的保险公司,该是什么样
前面聊过一次保险的话题,但那次重点放在「AI 能改变什么」上,写得偏保守。这一篇换个写法:不再讨论能不能,直接把设想摆开——如果整家保险公司都是 AI 开的,没有代理人,每个环节应该长什么样。
先把前提说清楚:这是设想,不是已经在卖的产品。但下面提到的每一块,单独看都有现成的实现方案,缺的是把它们拼起来。
一、第一件事:先定目标函数,不然一切都白说
这件事必须放在最前面,因为它决定了后面所有环节长什么样。
AI 没有良心,它只有目标函数。它不会「想对投保人好」,它只会朝被考核的指标方向使劲。所以「对投保人负责」这句话如果不写进指标里,就只是一句口号。
那么指标该怎么写?
第一,绝不能只考核保费规模。如果考核的是销售额,AI 就会变成一台比任何代理人都勤奋的推销机器——它更不知疲倦、更会顺着你的话往下说、更能随时随地出现。换掉人不换指标,结果只会更糟。
第二,要考核赔付体验。赔付时长、争议率、错拒率、续保率——这些进了指标,它才会朝这边使劲。指标就是它的立场。
第三,也是最关键的一条:在权重设计上,「错拒」的权重必须高于「错赔」。
这一条是整篇文章的分水岭。如果错赔罚得重、错拒罚得轻,那系统学到的就是「尽量不赔」——这不是因为它坏,是因为它的错题本只记了这一种错。反过来设定,系统在边界模糊的时候才会倾向赔付。
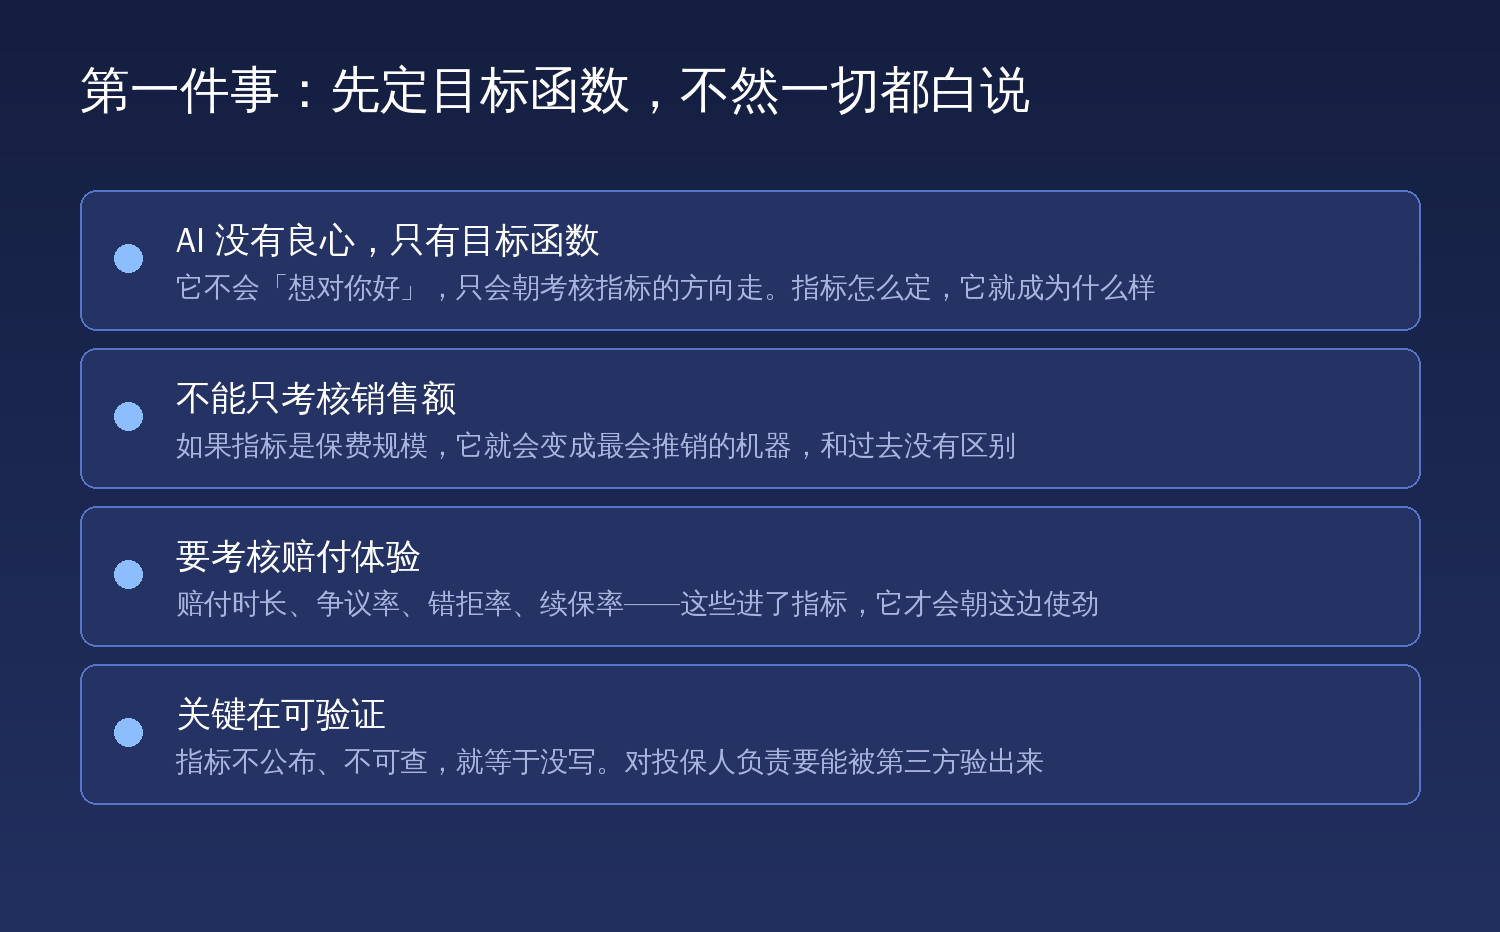
第四,指标要可验证。不公布、不可查的指标等于没写。要让人相信「它真的对投保人负责」,就得让赔付时长、拒赔率、争议率这些数据可以被第三方核出来。
二、条款:把「说不清」从系统里删掉
条款为什么绕?一部分是精算上确实需要精确界定,另一部分则是信息优势——写的人比读的人懂,这个不对称本身就是议价能力。而在一家 AI 运营的公司里,这种不对称没有必要维持。
具体可以这么做:
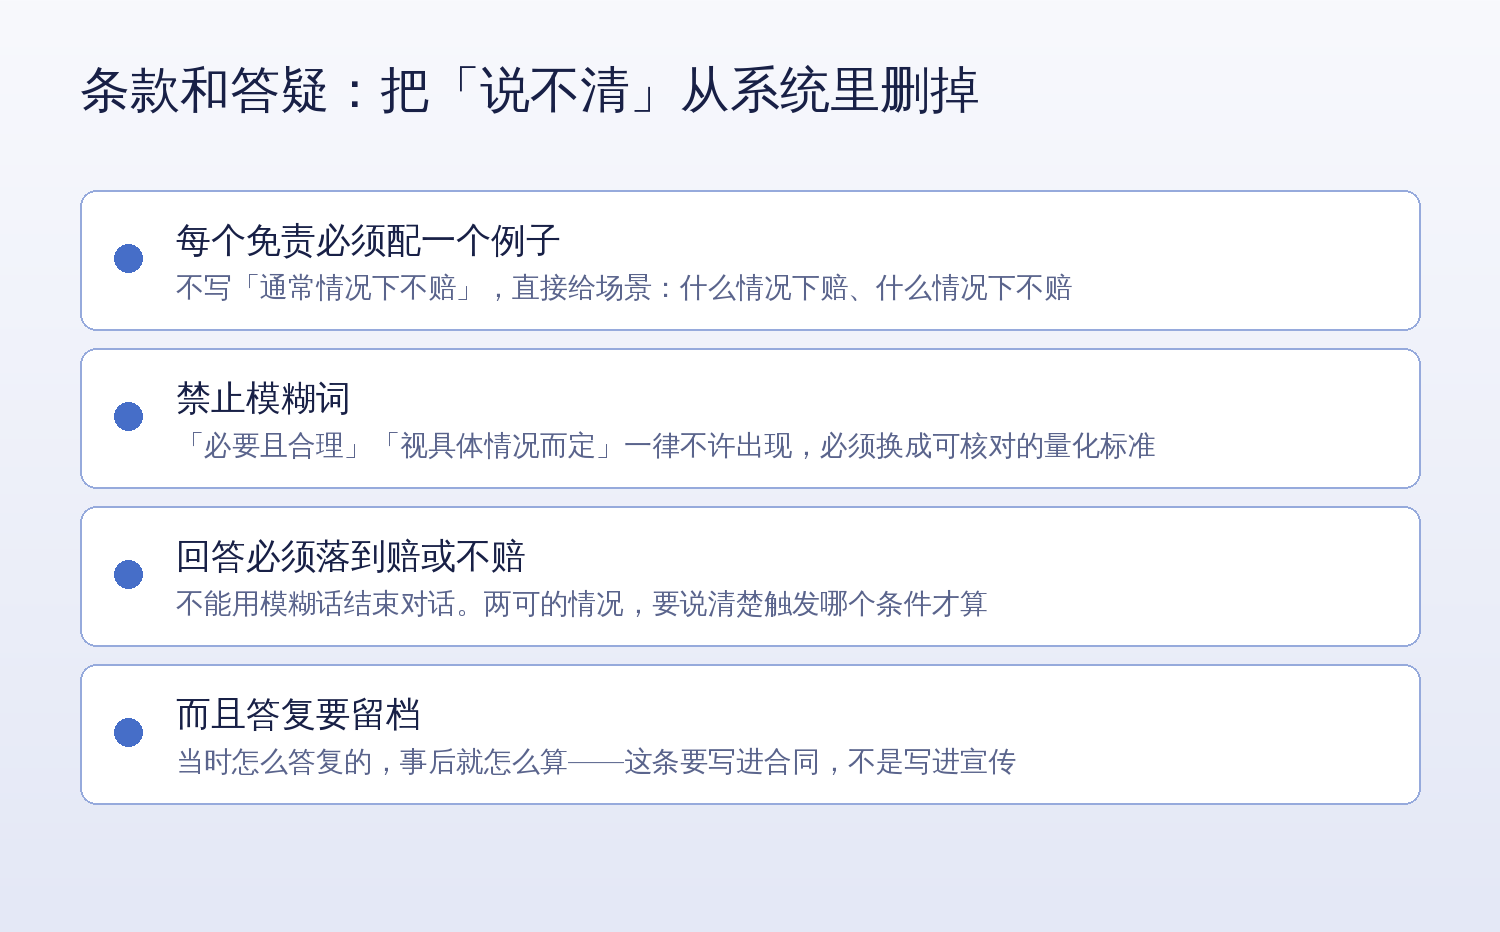
每个免责条款,必须配一个具体例子。不写「通常情况下不赔」,而是直接给场景——什么情况下赔、什么情况下不赔,各举一个例子。免责条款是最容易产生争议的地方,也是最能通过举例说清楚的地方。
禁止模糊词。「必要且合理」「视具体情况而定」「原则上」这类表述,一律不许出现在条款里,必须换成可以核对的量化标准。比如不说「合理的医疗费用」,而是直接列明范围。
条款分两个版本,而且要一一对应。一个给人读的自然语言版本,一个给机器读的结构化版本。这两个版本必须严格对应,任何一条免责,在两个版本里都必须指向同一件事——这样才能保证用户问出来的答案,不会和实际执行的不一致。
条款改版要留痕。卖出去的那一份,永远按当时那一版执行。后续调整只对新保单生效。这条看似基础,但它能杜绝很多「当年买的和现在赔的不一样」的纠纷。
三、答疑:不许替换概念
条款写得再清楚,用户还是会问。而答疑恰恰是过去最容易出问题的环节——问题问得具体,回答得很模糊;问「这个赔吗」,回答「要视情况」;甚至把赔的范围偷偷换成另一个概念。
在一家有明确目标的 AI 公司里,这几条可以直接定成硬规则:
回答必须落到「赔」或「不赔」。确实两可的情况,要说清楚「触发哪个条件就赔、哪个条件不赔」,而不是用模糊话结束对话。
每个回答都要带条款出处。第几条、第几款,直接指出来。这样用户能自己去核对,也避免了解释随意发挥。
最关键的一条:答复要留档。
当时怎么答复的,事后就怎么算。
这条的分量比前面几条加起来都重。它意味着用户不需要在几年后重新证明自己「当时是这么理解的」——系统自己留着记录,以它为凭据。
而且这条要写进合同,不是写进宣传材料。写在宣传里是承诺,写进合同才是义务。
四、去掉代理人,省下的钱去哪
这是「没有代理人」这个设定最直接的结果,但也是最容易被讲过头的地方。
先说事实:长期保单的首年佣金,可以高到保费的 50%,而后续几年微乎其微。所以确实,去掉代理人能省下一笔不小的渠道费用。
省下来的钱,通常有三个去处:降低费率、提高赔付比例、扩大保障范围。具体走哪条,取决于险种和竞争环境。
但这里必须把账说实在,否则就成了另一种忽悠:
省掉的是渠道费,不是风险费。保费的大头是赔款本身——保险公司收上来的钱,主要用来赔付。渠道成本只是其中的一部分,去掉它能让价格明显下降,但降幅取决于这一部分在原保费里占多大比重。
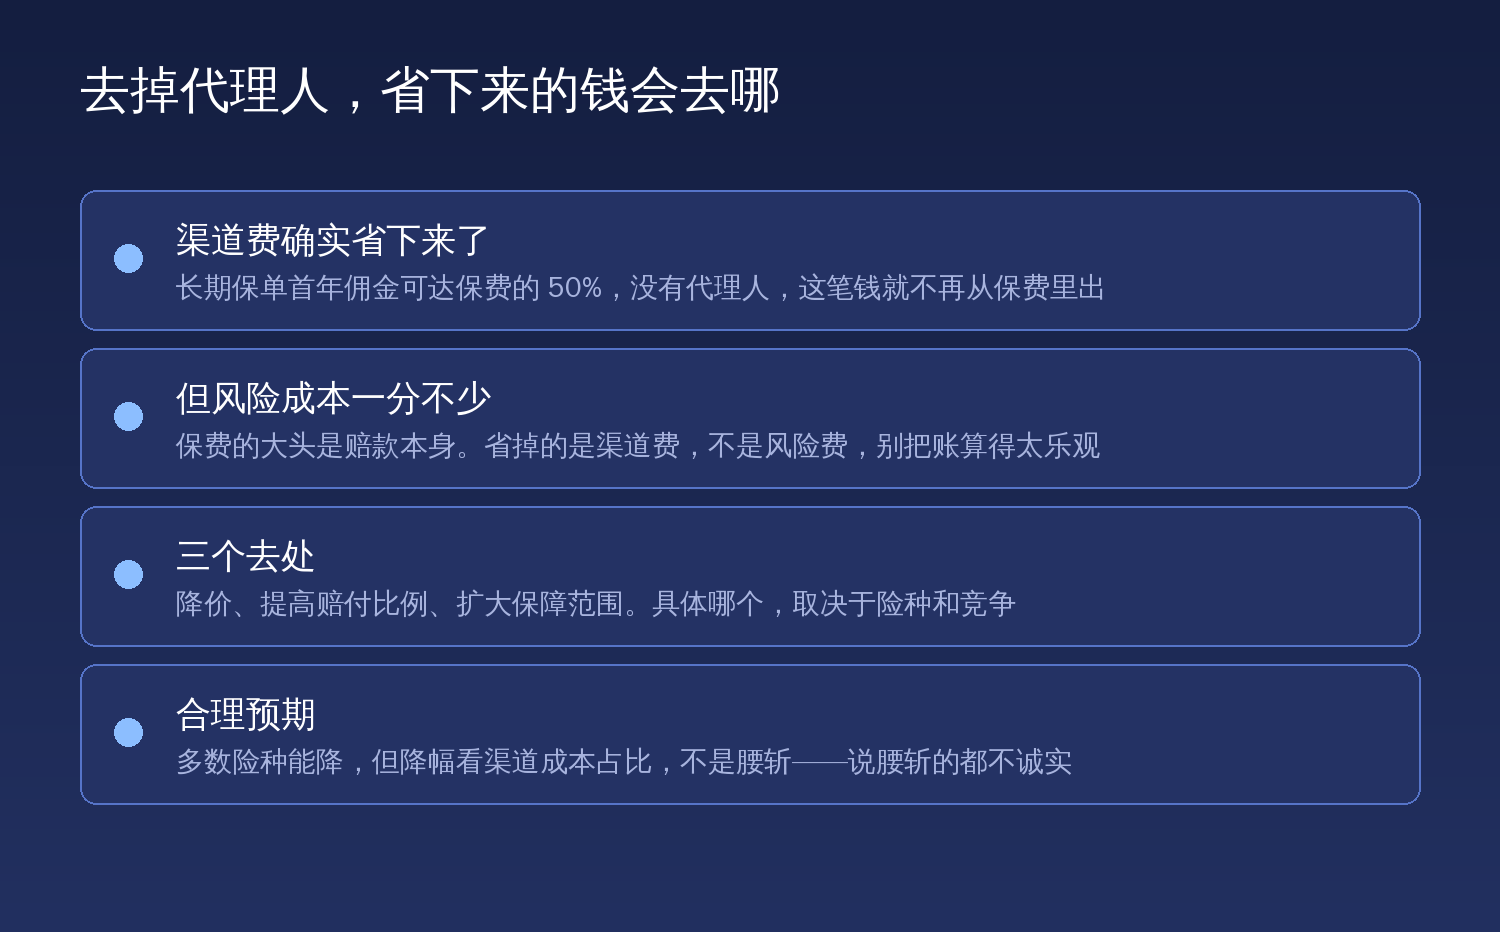
所以合理的说法是:多数险种能降,但降幅要看渠道成本的占比,不是腰斩。谁要是告诉你去掉中间商保费就能砍一半,那多半是在用同样的手法讲另一个故事。
五、理赔:从「你来申请」变成「发生即赔」
这是整个设想里最实在、也最有条件实现的一部分。可以分三层来做。
第一层:零感知——出院即结
接入医院和医保系统,让理赔在结算的那一刻同步完成,用户不需要另外提交任何东西。
这一层不是设想。国家医疗保障局已经上线了医保商保一体化同步结算平台,山东全省运行后,仅 2024 年度就有 2760.30 万笔业务享受了一站式结算,惠及 511.22 万参保人,累计报销 13.34 亿元。官方提法是三个零:零跑腿、零等待、零垫资。
第二层:零材料——能自动取到的,不让用户提供
就诊记录、费用清单、诊断证明、出院小结——这些材料本来就在医院和医保系统里。只要授权到位,系统自己去取,不该让用户翻箱倒柜找单子。
第三层:零申请——系统主动发现
这一层是前面两层的延伸:连「发生了一件事」都不需要用户来触发。系统定期核验保单状态,主动去发现「这份保单该赔了」。
然后是判定规则的设计,这里有三条很重要:
小额先赔后审。金额在一定范围内(比如几千元以下)的案件,先赔付、后抽查。因为这类案件的复核成本本身就可能接近赔款,先赔是更经济的选择。
大额 AI 出结论加人工复核。金额大的案件,AI 给出初审结论和依据,由人工复核确认。
举证责任要倒置。
不该让投保人证明「我符合理赔条件」,而应该由保险公司证明「不符合」。
这一条是理赔体验的根本。现在的模式里,投保人拿着一堆材料去自证,稍有不符就被打回来;倒置之后,系统要拒赔就必须拿出依据来。配合前面的「错拒权重更高」,这两条一起才能真正改变行为。
六、不推卸责任:把「拒赔」变成一件难做的事
「不推卸责任」听起来像态度问题,其实是机制问题。只要拒赔比赔付更省事,推卸就一定会发生。所以要做的,是把拒赔的动作成本抬高。
具体可以这么设计:
拒赔必须给出具体依据。指明是哪一条免责、为什么不符合,不能只说「经审核不符合赔付条件」。给不出依据的,就得赔。
拒赔率要公开。连同平均赔付时长、争议率一起定期披露。数据一旦公开,做得好不好就不靠自我评价了。
错拒要追责。定期抽样复核已经拒赔的案件,发现错拒的要追溯原因——是规则写错了,还是执行偏了。
而这一切的根,还是第一节那个权重:错拒的代价必须高于错赔。
换个说法:要设计一个「宁可错赔,不愿错拒」的系统。这个选择当然有成本——会有一些本不该赔的赔了出去。但比起让符合条件的人反复碰壁,这个代价是值得的,也是应该被明确选择、而不是含含糊糊带过的。
七、那份没人记得的保单
现在说那个最极端的情况:投保人已经不在了,身边没有人记得这份保单,系统能不能自己发现并赔付?
答案是可以设计出来。要做这几件事:
定期核验。保单状态、投保人状态、受益人状态,定期比对,而不是等有人来申请。
事件监听。死亡登记、户籍变更这类事件发生时,能被系统捕获。
主动联系,而且要尽力。发现符合条件后,多渠道尝试联系受益人——电话、短信、原始地址、紧急联系人。发一条短信没回就当联系过了,那和主动发现是两回事。
联系不上也不能不了了之。转入待赔账户,资金不充公、持续计息,保留长期追索权。同时开通查询入口,让受益人日后能自己发现。
但这里有一条边界必须划清
要做到「主动发现」,系统就得持续掌握一些信息——谁在哪家医院、什么时候去世、家里还有谁。
而同一套能力,既可以用来主动赔付,也可以用来做别的。一套能自动发现「这个人去世了、保单该赔了」的系统,同样能自动发现「这个人有某种病史」。
所以边界必须写在前面:
- 只监听理赔必需的事件,不做健康画像
- 数据用途写进合同,而不是写在隐私政策的小字里
- 用户可查、可撤回授权
- 越界使用要有外部追责机制
这不是给技术泼冷水,而是「主动赔付」这件事能不能被广泛接受的前提。这层边界划不清楚,再好的设想也走不出试点。
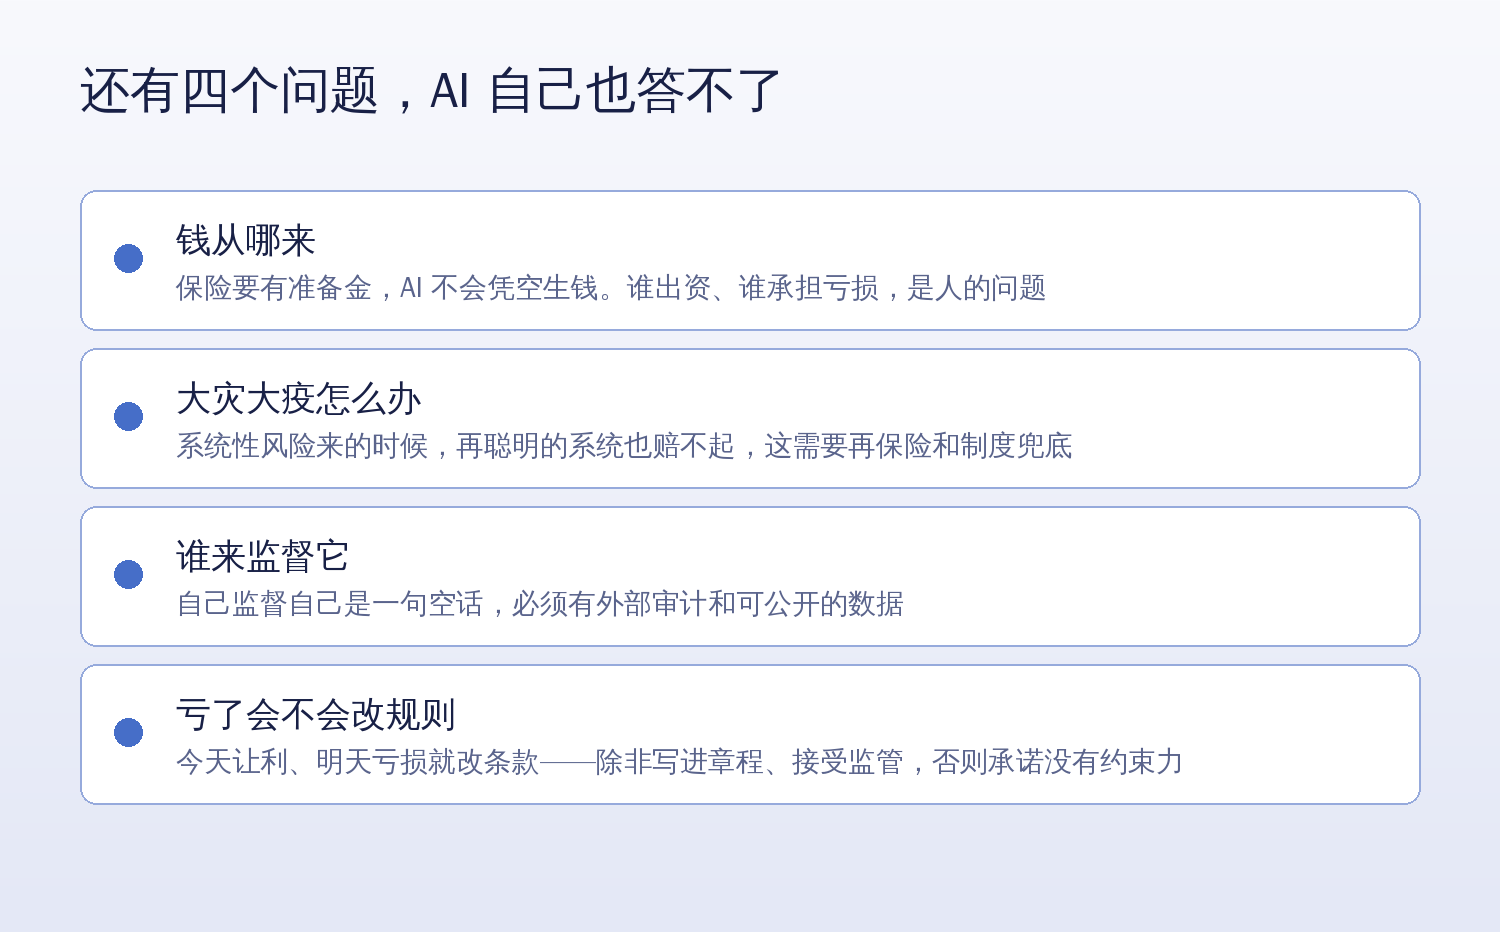
八、还有四个问题,AI 自己也答不了
前面讲的都是「怎么做」。但有几件事,无论系统多聪明都解决不了,因为它们本来就不是技术问题。
钱从哪来
保险公司不是撮合平台,它要真的承担风险,就必须有准备金。AI 不会凭空生钱。谁出资、谁承担亏损,这是人的决定。
大灾大疫怎么办
系统性风险来的时候——比如大范围疫情、重大自然灾害——再精明的系统也赔不起,因为损失规模超出了保费池的承受能力。这需要再保险机制和制度层面的兜底,不是算法能解决的。
谁来监督它
自己监督自己是一句空话。要有外部审计、要有可公开的数据、要有能对它追责的主体。而且这里有个特殊性:AI 系统的规则是动态调整的,今天的行为不等于明天的行为,所以审计不能是一次性的,得是持续的。
亏了会不会改规则
这是最现实的一个。一家公司今天承诺条款宽松、理赔从简,等到连年亏损,它有一百种方式把口子收紧——改条款、加审核、拖时间。
所以「不推卸责任」这件事,光靠 AI 的自觉是不够的,必须写进公司章程、接受监管约束,才有真正的约束力。否则今天的设计有多漂亮,明天变起来就有多方便。
九、回到那句话的主语
把整件事收一下。
技术上,前面每一块今天都有现成方案:接入医院和医保的同步结算已经跑通,条款通俗化是监管的明确要求,自动审核的准确率已经够用,事件监听和身份关联也都是成熟工程。
难的不是能不能做,是三件事:目标函数谁定、定完了谁监督、亏了谁兜底。
所以「让 AI 对投保人负责」这句话,主语其实不是 AI。
让 AI 对投保人负责的,是设计它的人,和监管它的人。
AI 能做的,是把过去因为「不划算」而做不到的事变得划算——把审核成本压到接近零,让「该赔就赔」从道德选择变成成本最优解。至于它最终会不会朝这个方向走,取决于我们给它写下什么样的目标、留下什么样的监督。
换句话说,这家公司能不能开起来,问的不是技术答不答应,而是我们愿不愿意给自己造一个这样的公司。