如果 AI 来开保险公司:从看不懂的条款,到不用申请的理赔
最近关于保险的新闻不少,身边聊起来,抱怨也集中在那几条:
做保险代理的人收入高得离谱,可他们的立场似乎不在投保人这边;条款写得又长又绕,像是故意让人看不明白;真到了要理赔的时候,还得自己去争、去跑、去证明。
我不打算点名任何一家公司,因为把这几件事说成「某几家不厚道」,恰恰会错过真正的答案。更有意思的问题是:如果让 AI 直接来开一家保险公司,会变成什么样?
顺着这个想法往下推,还真推到了不少东西——包括一部分已经实现了的,也包括一个绕不开的矛盾。
一、先把问题说准:不是人坏,是结构
先说一个数字,它能解释很多现象。
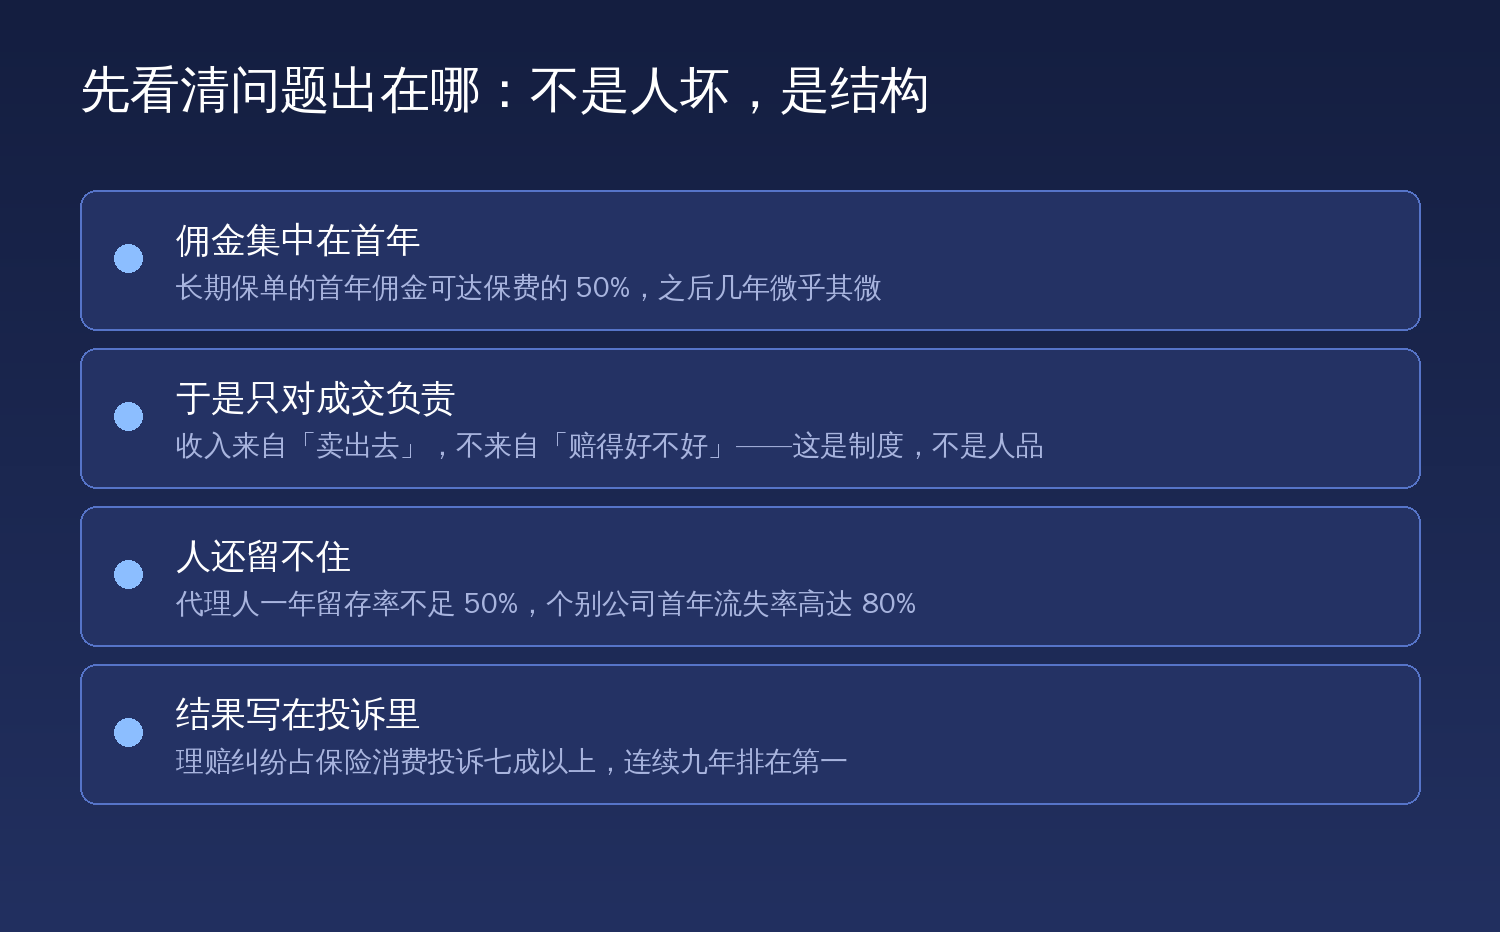
长期保单的首年佣金,可以高到保费的 50%,而之后几年的续期佣金微乎其微。这就意味着,代理人收入的绝大部分,来自「把这张单签下来」这一个动作,而不是来自「这个人未来二十年理赔顺不顺利」。
再看另一个数字:保险代理人的一年留存率不足 50%,个别公司首年流失率甚至高达 80%。人本来就打算只干一阵子,那就更不会为长期服务负责了。
把这两条放在一起,结论很清楚:
这套结构里,没有人是靠「赔得好」赚钱的。
所以那些让人不舒服的行为——只讲好处不讲免责、把复杂条款一笔带过、成交前热情成交后失联——与其说是人品问题,不如说是被结构筛选出来的行为。换个善良的人上去,收入结构不变,结果也差不多。
这种结构性的问题,最后都写在投诉数据里:理赔纠纷在保险消费投诉中占到七成以上,并且连续九年位居首位。
这里要公道地说一句:监管一直在管。比如《财产保险公司保险条款和保险费率管理办法》里就明确要求推进条款的通俗化、标准化、规范化。但结构性的问题不是靠罚款能解决的——只要收入还集中在成交那一端,动力就还在那一端。
二、如果 AI 只是当个代理人,会更糟
顺着「让 AI 来做保险」这个想法,首先要区分清楚:AI 替代的是哪个环节?
如果只是让 AI 取代代理人去卖保险,那情况不会变好,大概率会更糟。
因为佣金结构没有任何改变。AI 依然是为了成交而工作,只不过它比人更不知疲倦、更会顺着你的话往下说、更能随时随地出现。把一个「只对成交负责」的岗位换成效率高十倍的机器,结果就是成交得更快、更多。
这也是一句值得记住的话:换了工具不换结构,等于把问题放大了。
三、但如果 AI 是承保方,佣金从成本里消失了
真正有意思的设想,是让 AI 站到另一边去——不是代理,而是承保方本身。
这一步带来两个直接变化。
第一,那笔占首年保费百分之几十的佣金,从成本结构里整个消失了。省下的这部分,可以变成更低的费率,也可以变成更宽松的赔付条件。
第二,条款可以重新写过。人写的条款之所以绕,一部分是精算上确实需要精确界定,另一部分则是信息优势——写的人比读的人懂,这个不对称本身就是议价能力。而监管其实早就在要求通俗化了。如果承保方是一个可以直接对话的系统,你完全可以问它:「我这个情况,到底赔不赔?」它没有动机绕着回答。
四、自动理赔不是设想,有一部分已经在跑了
接下来是你设想里最有意思的那部分:自动接入医院、完成医保外理赔、赔款直接进银行账户。
这部分的好消息是,它不再是设想。
医保和商保已经开始同步结算了
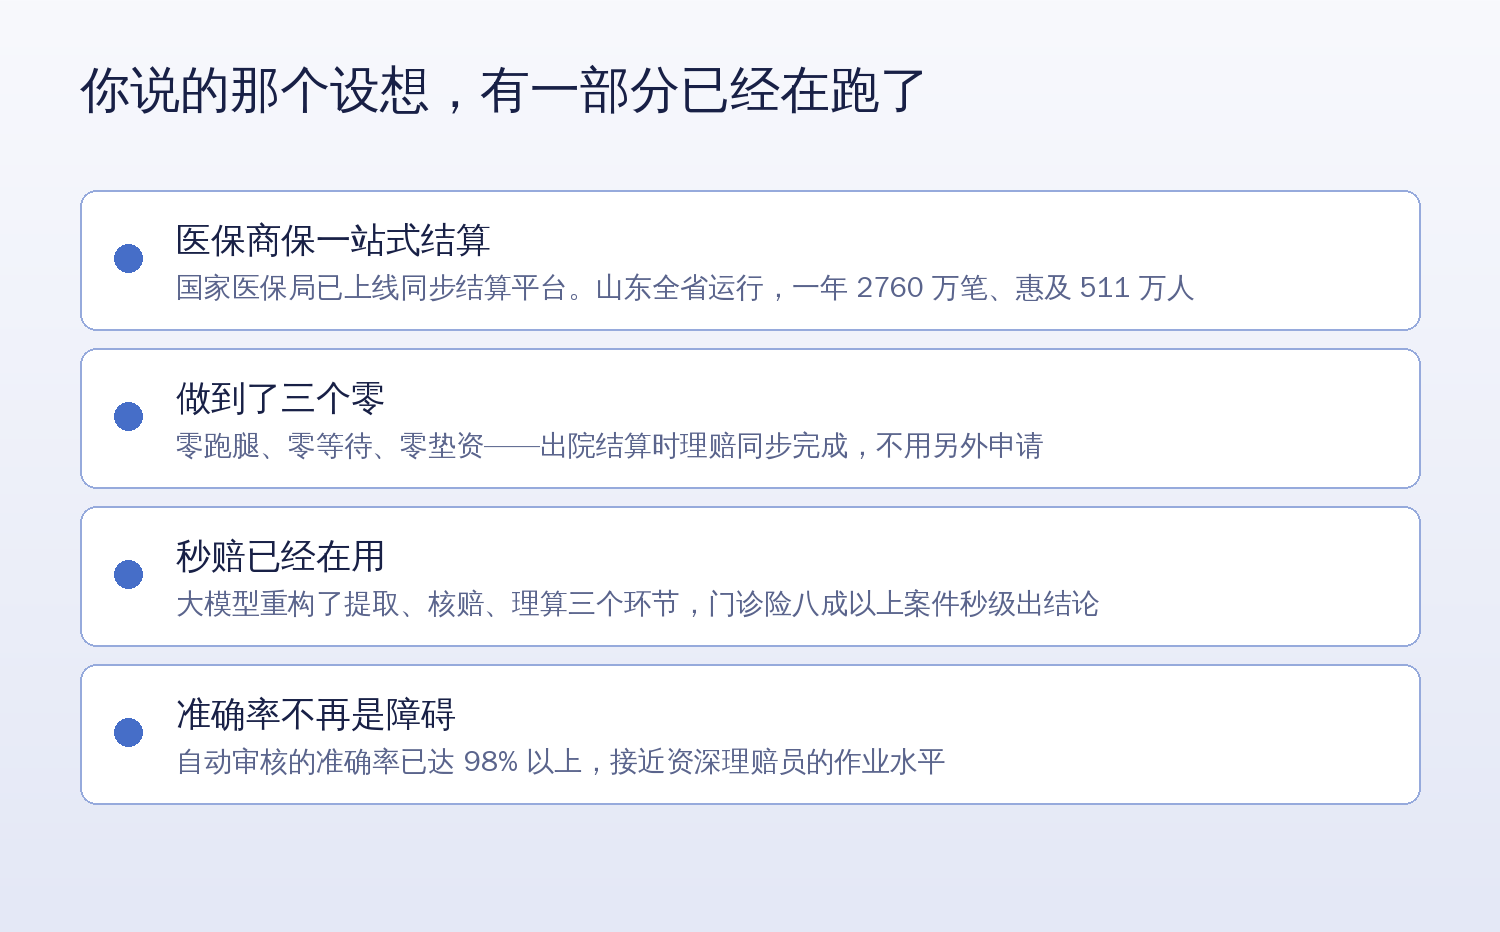
国家医疗保障局已经上线了医保商保一体化同步结算平台。以山东为例,全省上线后,仅 2024 年度就有 2760.30 万笔医保报销业务享受了医保和商业补充保险的「一站式结算」,惠及 511.22 万参保人,累计报销 13.34 亿元。
官方用的词是三个零:零跑腿、零等待、零垫资。
这个「零等待」是什么意思?就是出院结算的那一刻,理赔同步完成,压根不需要另外提交一次申请。——这正是你设想的那个场景的雏形。
秒级理赔也已经在跑
另一条线是商业保险自己的自动化。有互联网保险平台已经把大模型用在理赔审核上,用生成式方案重构了「提取、核赔、理算」这三个核心环节。公开报道显示,其平台上门诊险八成以上的赔付案件、住院医疗险五成以上的案件,已经实现了秒级结论审核,准确率达到 98% 以上。
换句话说:「AI 能不能准确判赔」这个问题,基本已经有答案了。98% 的准确率意味着,剩下那 2% 交给人工复核就行——这比全人工审核的差错率不会更差。
五、真正的跨越:从「申请制」到「发现制」
但上面这些,和你设想的那件事,中间还差着一个关键的跨越。
现在所有的自动理赔,触发点都是「发生了一件事」——出院了、结算了、提交单据了。系统是「被动响应」的:有人产生了费用,它才开始工作。
而你设想的那个极端情况——投保人已经不在了,身边没有人记得这份保单,AI 也能识别到并主动赔付——需要的是完全不同的东西:
系统必须反过来、主动地去发现「这份保单该赔了」。
技术上,这需要三步:
- 身份关联——把保单、投保人、受益人、医疗记录、户籍信息连起来
- 事件监听——死亡登记、户籍变更、社保状态变化,这些事件发生时能被捕获
- 定期扫描——主动去问一句:「这份保单的状态还正常吗?受益人呢?」
这三步在技术上都不新鲜,工程上也做得出来。但它有一个绕不开的代价。
那个绕不开的矛盾
要做到「没人申请也赔」,系统就必须持续掌握所有人的状态——谁在哪家医院、什么时候去世、家里还有谁。
而同一个能力,既可以用来主动赔付,也可以用来精准筛选。
这句话很关键,值得展开一点:一套能自动发现「这个人去世了、保单该赔了」的系统,同样也能自动发现「这个人有某种病史,那他以后别想再买这份保险了」。技术本身是中性的,它放大的永远是使用者的目标。
这不是一个反技术的判断,而是一个提醒:当我们讨论「AI 能不能做到」的时候,真正要谈清楚的是「我们愿意让它知道多少」。
六、AI 改变不了动机,但能改变成本
接下来是我认为最实在的一部分。
很多人对 AI 抱有一种期待,好像它来了就会变得公正、有良心。但 AI 没有良心,它只有目标函数。如果把它放进一家以利润最大化为唯一目标的公司里,它的任务就是利润最大化——它会比你见过的任何理赔员都更擅长找出不赔的理由。
所以「AI 会不会更公平」这个问题,问错了。
该问的是:AI 会不会改变「公平」的成本?
而这恰恰是它真能改变的地方。
一笔算得过来的账
设想一笔小额理赔,比如几千块钱的医疗费。走传统流程,需要有人收单、核对、录入、审核、复核、打款——这些人工环节的成本加起来,很可能已经接近甚至超过赔款本身。
在这种成本结构下,「拖一拖、拒一拒」在经济上是理性的:拒掉一笔,省下的赔付金大于争取客户的价值;拖一拖,说不定对方就放弃了。这不一定是存心的恶意,而是成本结构算出来的结果。
但把审核成本压到接近零之后,这笔账反过来了:
当审核一单的成本趋近于零,「直接赔」就比「拖着审」更划算。
这就是我认为 AI 真正能带来的变化——不是让谁变得更善良,而是让不善良变得不划算。
顺带说一个量级:有咨询机构估算,生成式 AI 可能给保险业带来 500 亿到 700 亿美元的生产力提升。这个数字本身没什么意义,但它说明了一件事——这个行业里有大量成本,花在了「处理流程」而不是「承担风险」上。而保险本来的职责,应该是后者。
七、真要实现,还缺什么
如果你问我,「没人申请也赔」这件事最大的障碍是什么,我的回答是:
不是算法。
前面说的那些技术,识别身份、监听事件、判定赔付条件,全都不是难题。真正缺的是四样东西,而且每一样都不是技术问题。
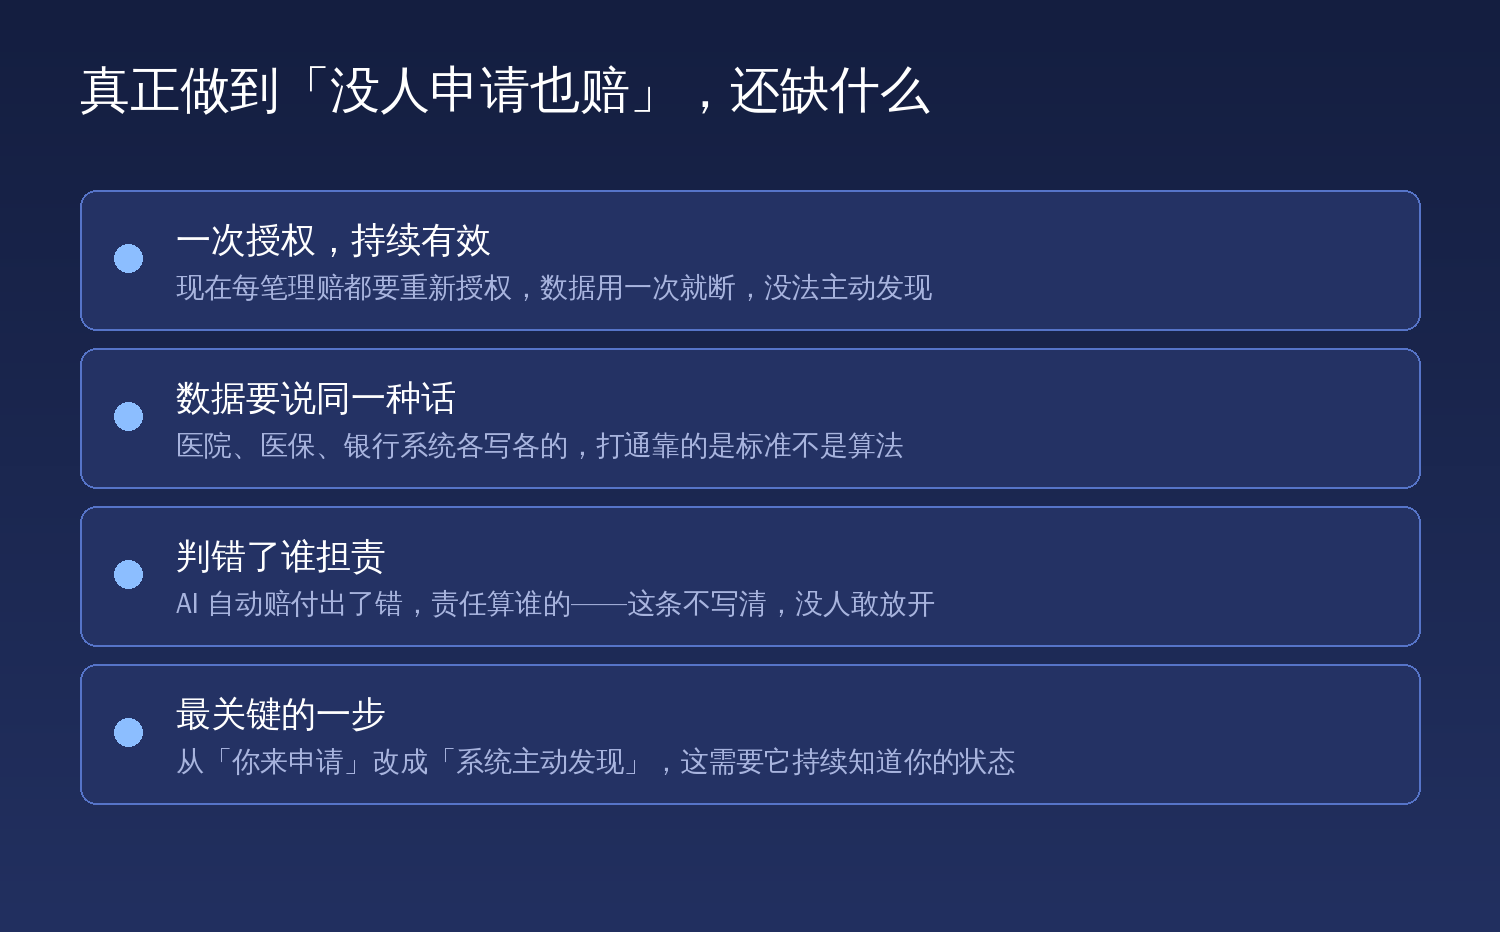
第一,一次授权,持续有效
现在的授权太碎了。你每提交一次理赔,就要重新签一次授权书,数据用完就断。在这种模式下,系统永远只能被动响应,不可能主动发现。要做到主动,需要的是「一次授权、长期有效、可随时撤回」的机制——这需要规则,也需要信任。
第二,数据要说同一种话
医院有医院的系统,医保有医保的系统,银行有银行的系统,各自按自己的标准记录。打通它们靠的是数据标准和接口规范,不是更聪明的模型。模型再强,也没法从两套对不上的字段里读出真相。
第三,判错了算谁的
如果 AI 自动赔付赔错了——赔给了不该赔的人,或者该赔的没赔——责任算谁的?是系统供应商、是保险公司、还是签字放行的人?
这条不写清楚,没有机构敢真的放开自动化。这不是保守,这是常识:一个不敢定责的环节,最终一定会退回到人工。
第四,得有人先做
最现实的推动力,其实是竞争。只要有一家先做到「出院即赔、不用申请」,并且把它当成卖点打出去,其他人就会被迫跟上。
而监管在这方面并不是拦路的角色。国家金融监督管理总局已经发布了《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8 号),方向是「推动应用」而不是「限制应用」,重点在于把高风险场景管起来。它做的其实是第三件事:把规则先立起来,让敢做的人有依据。
八、回到最初
把整件事收一下。
「代理人赚得太多、不站投保人这边」——这是真的,但它不是人品问题。首年佣金能占到保费的百分之几十、后续几乎为零,这个结构天然就把人往「重成交、轻服务」的方向推。换成 AI 来卖,只会更糟。
「条款故意写复杂」——有精算的必要,也有信息优势的成分。而监管早就在要求通俗化。如果承保方可以直接对话,这个不对称会被大幅压缩。
「自动接入医院、赔款直接到账」——已经在做了,只是还没做全。医保商保的一站式结算已经跑通,秒级理赔的准确率也已经够用。缺的是从「发生事件后响应」走到「主动发现」。
「连没人记得的保单也能自动赔」——技术做得到,代价是隐私。而这笔账划不划算,不该由技术公司单方面决定。
如果只记一句话,我建议记这句:
AI 不会让保险变得更有良心,但它可以让「有良心」这件事变得便宜。
当审核一单的成本趋近于零,「该赔就赔」从道德选择变成了成本最优解——这才是技术真正能推动变化的地方。至于那个没人记得的保单能不能自动获赔,与其说是 AI 有多聪明的问题,不如说是一个更朴素的问题:我们愿不愿意让系统一直知道所有人的状态。
这个问题,AI 答不了。